行业新闻
全球铜明明过剩 63.9 万吨,价格却猛冲历史高位!真相藏在库存里
一边全球铜预测过剩 63.9 万吨,一边铜价疯狂暴涨逼近历史高点,很多人看不懂:明明货多,为什么铜还越涨越凶?答案不是铜不够,而是铜放错了地方。
2026年10月13日60 次浏览
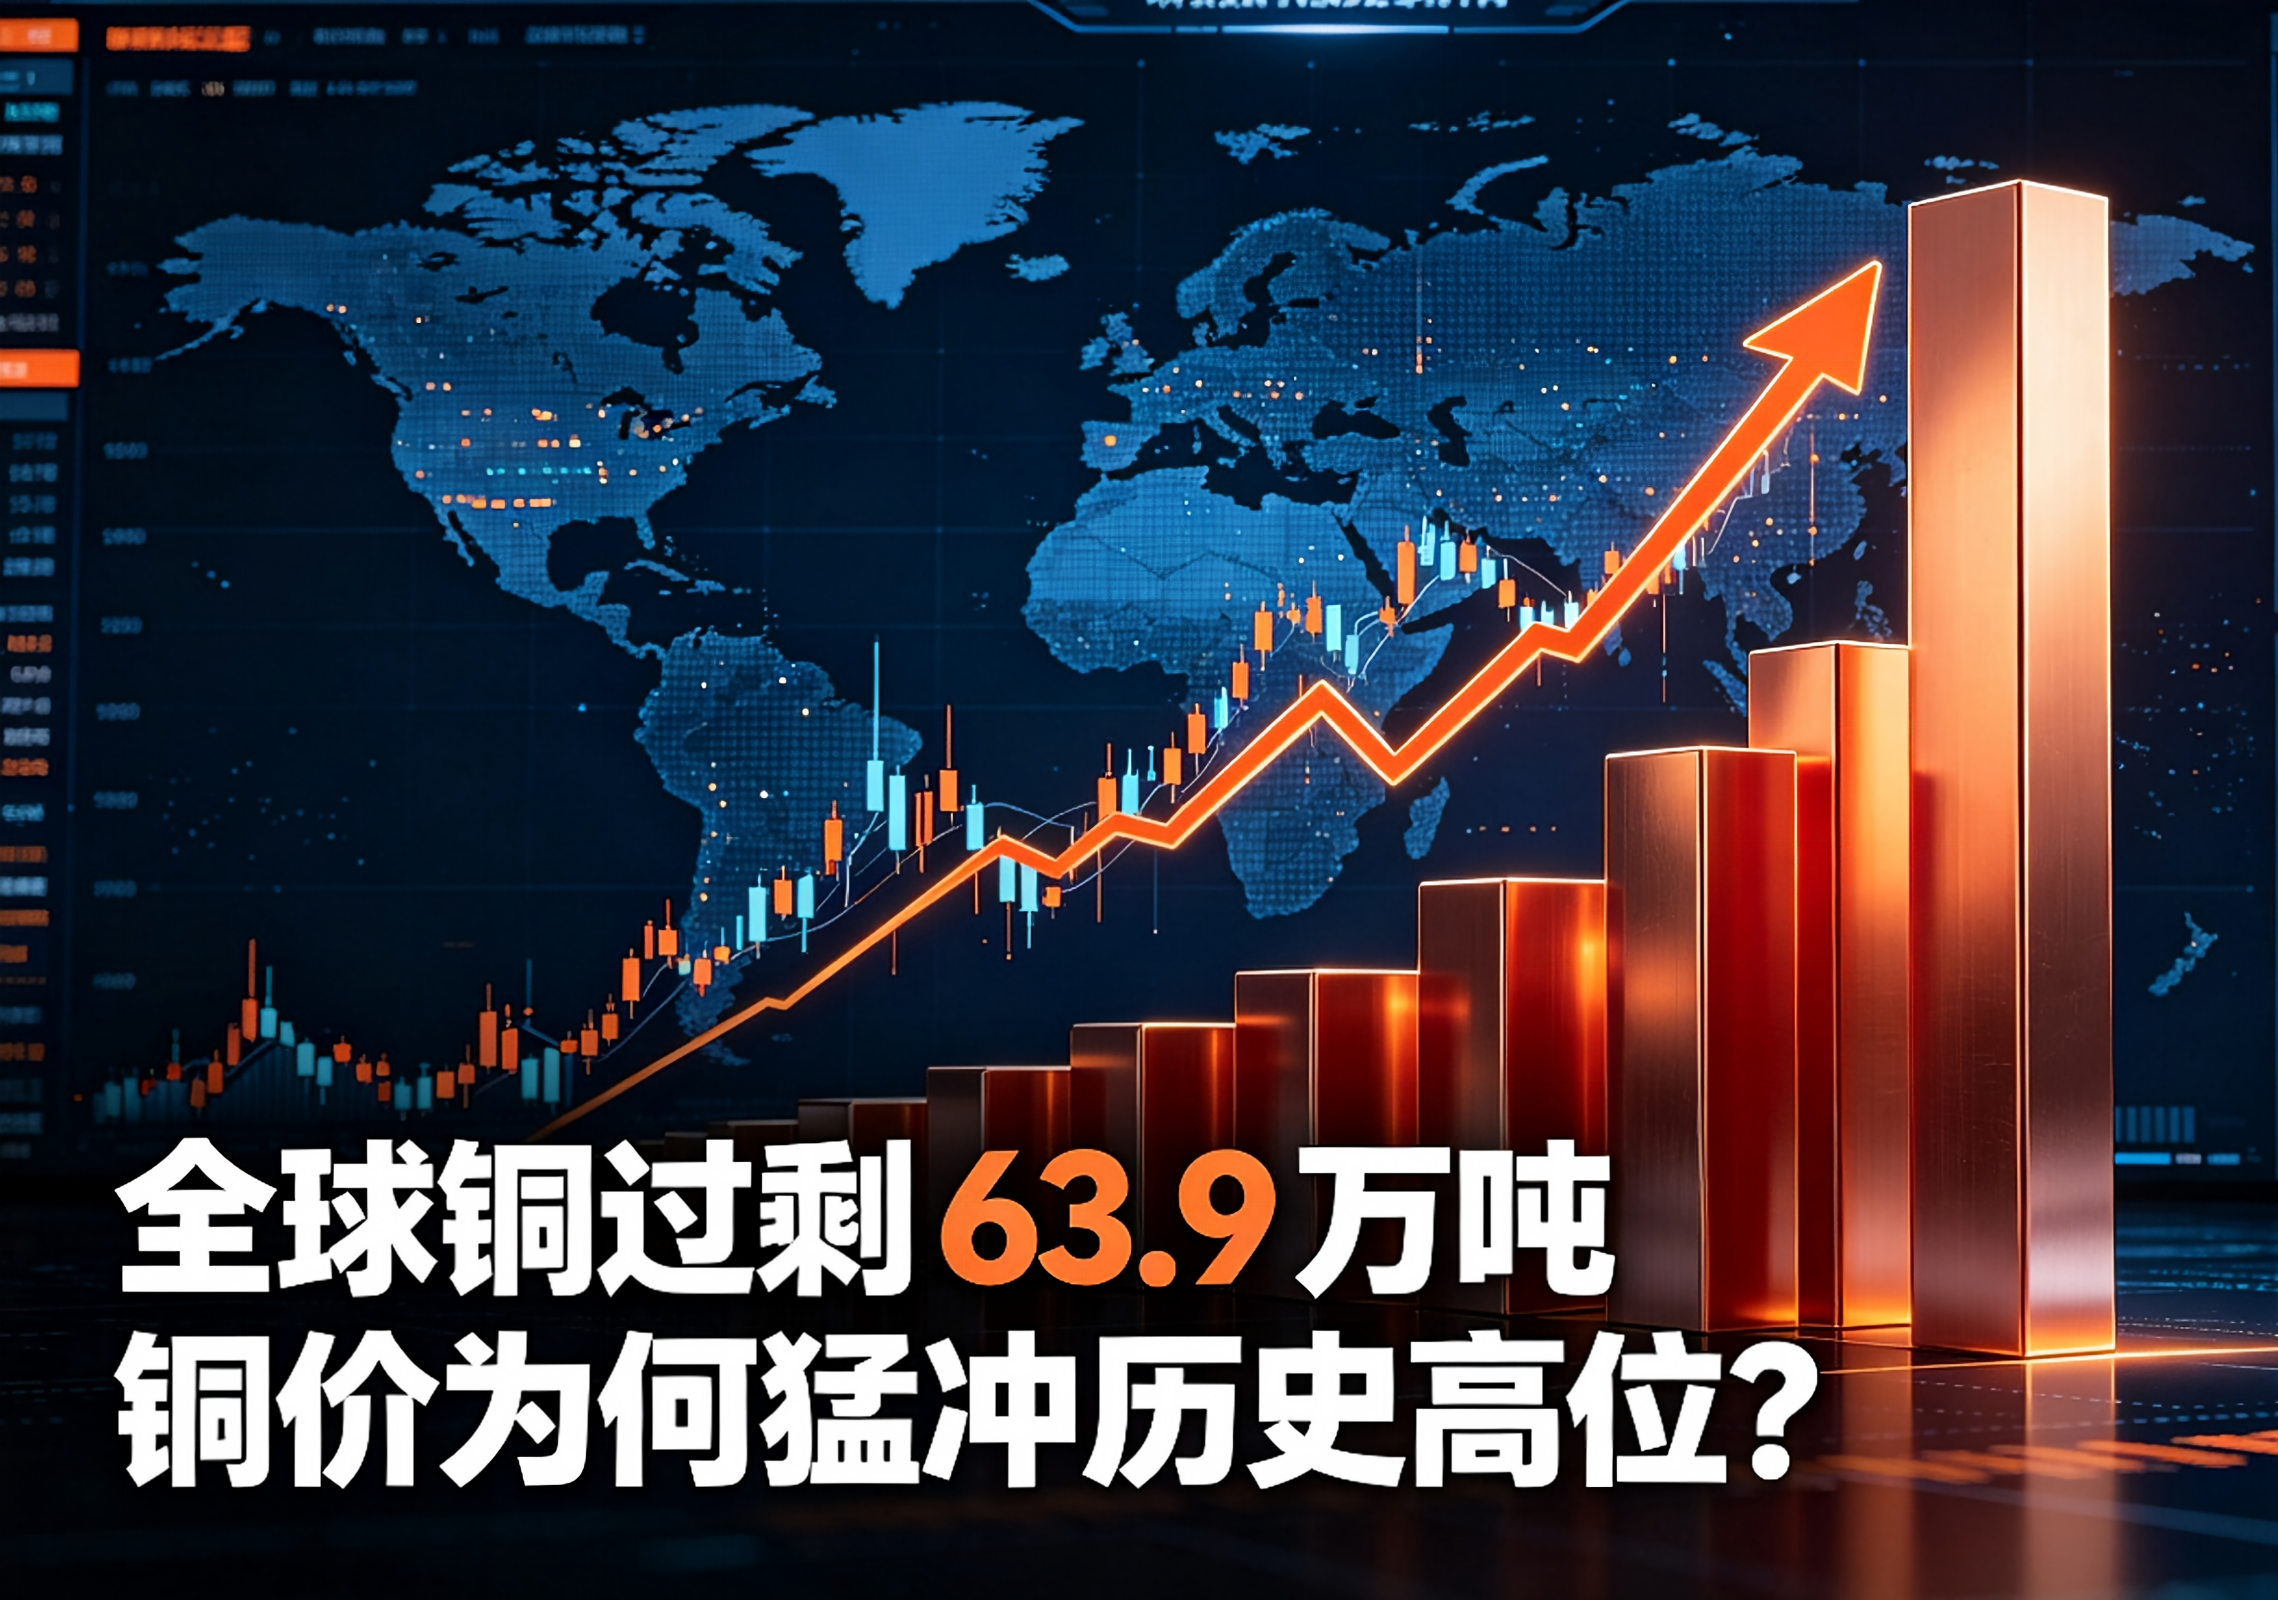
一边全球铜预测过剩 63.9 万吨,一边铜价疯狂暴涨逼近历史高点,伦铜一度冲到 14343 美元 / 吨,距离历史纪录仅差 184 美元。
很多人看不懂:明明货多,为什么铜还越涨越凶?答案不是铜不够,而是铜放错了地方。
总量过剩≠现货够用,铜市出现反常识怪象
CRU 机构预测,2026 年全球铜市场将过剩 63.9 万吨,从整体产量消费量看,铜的供给是充足的。 但伦敦金属交易所可直接交割的铜库存仅仅剩下约 9 万吨,现货端极度紧张。
核心矛盾:全球总量宽松,但可以立刻交货的铜严重紧缺。
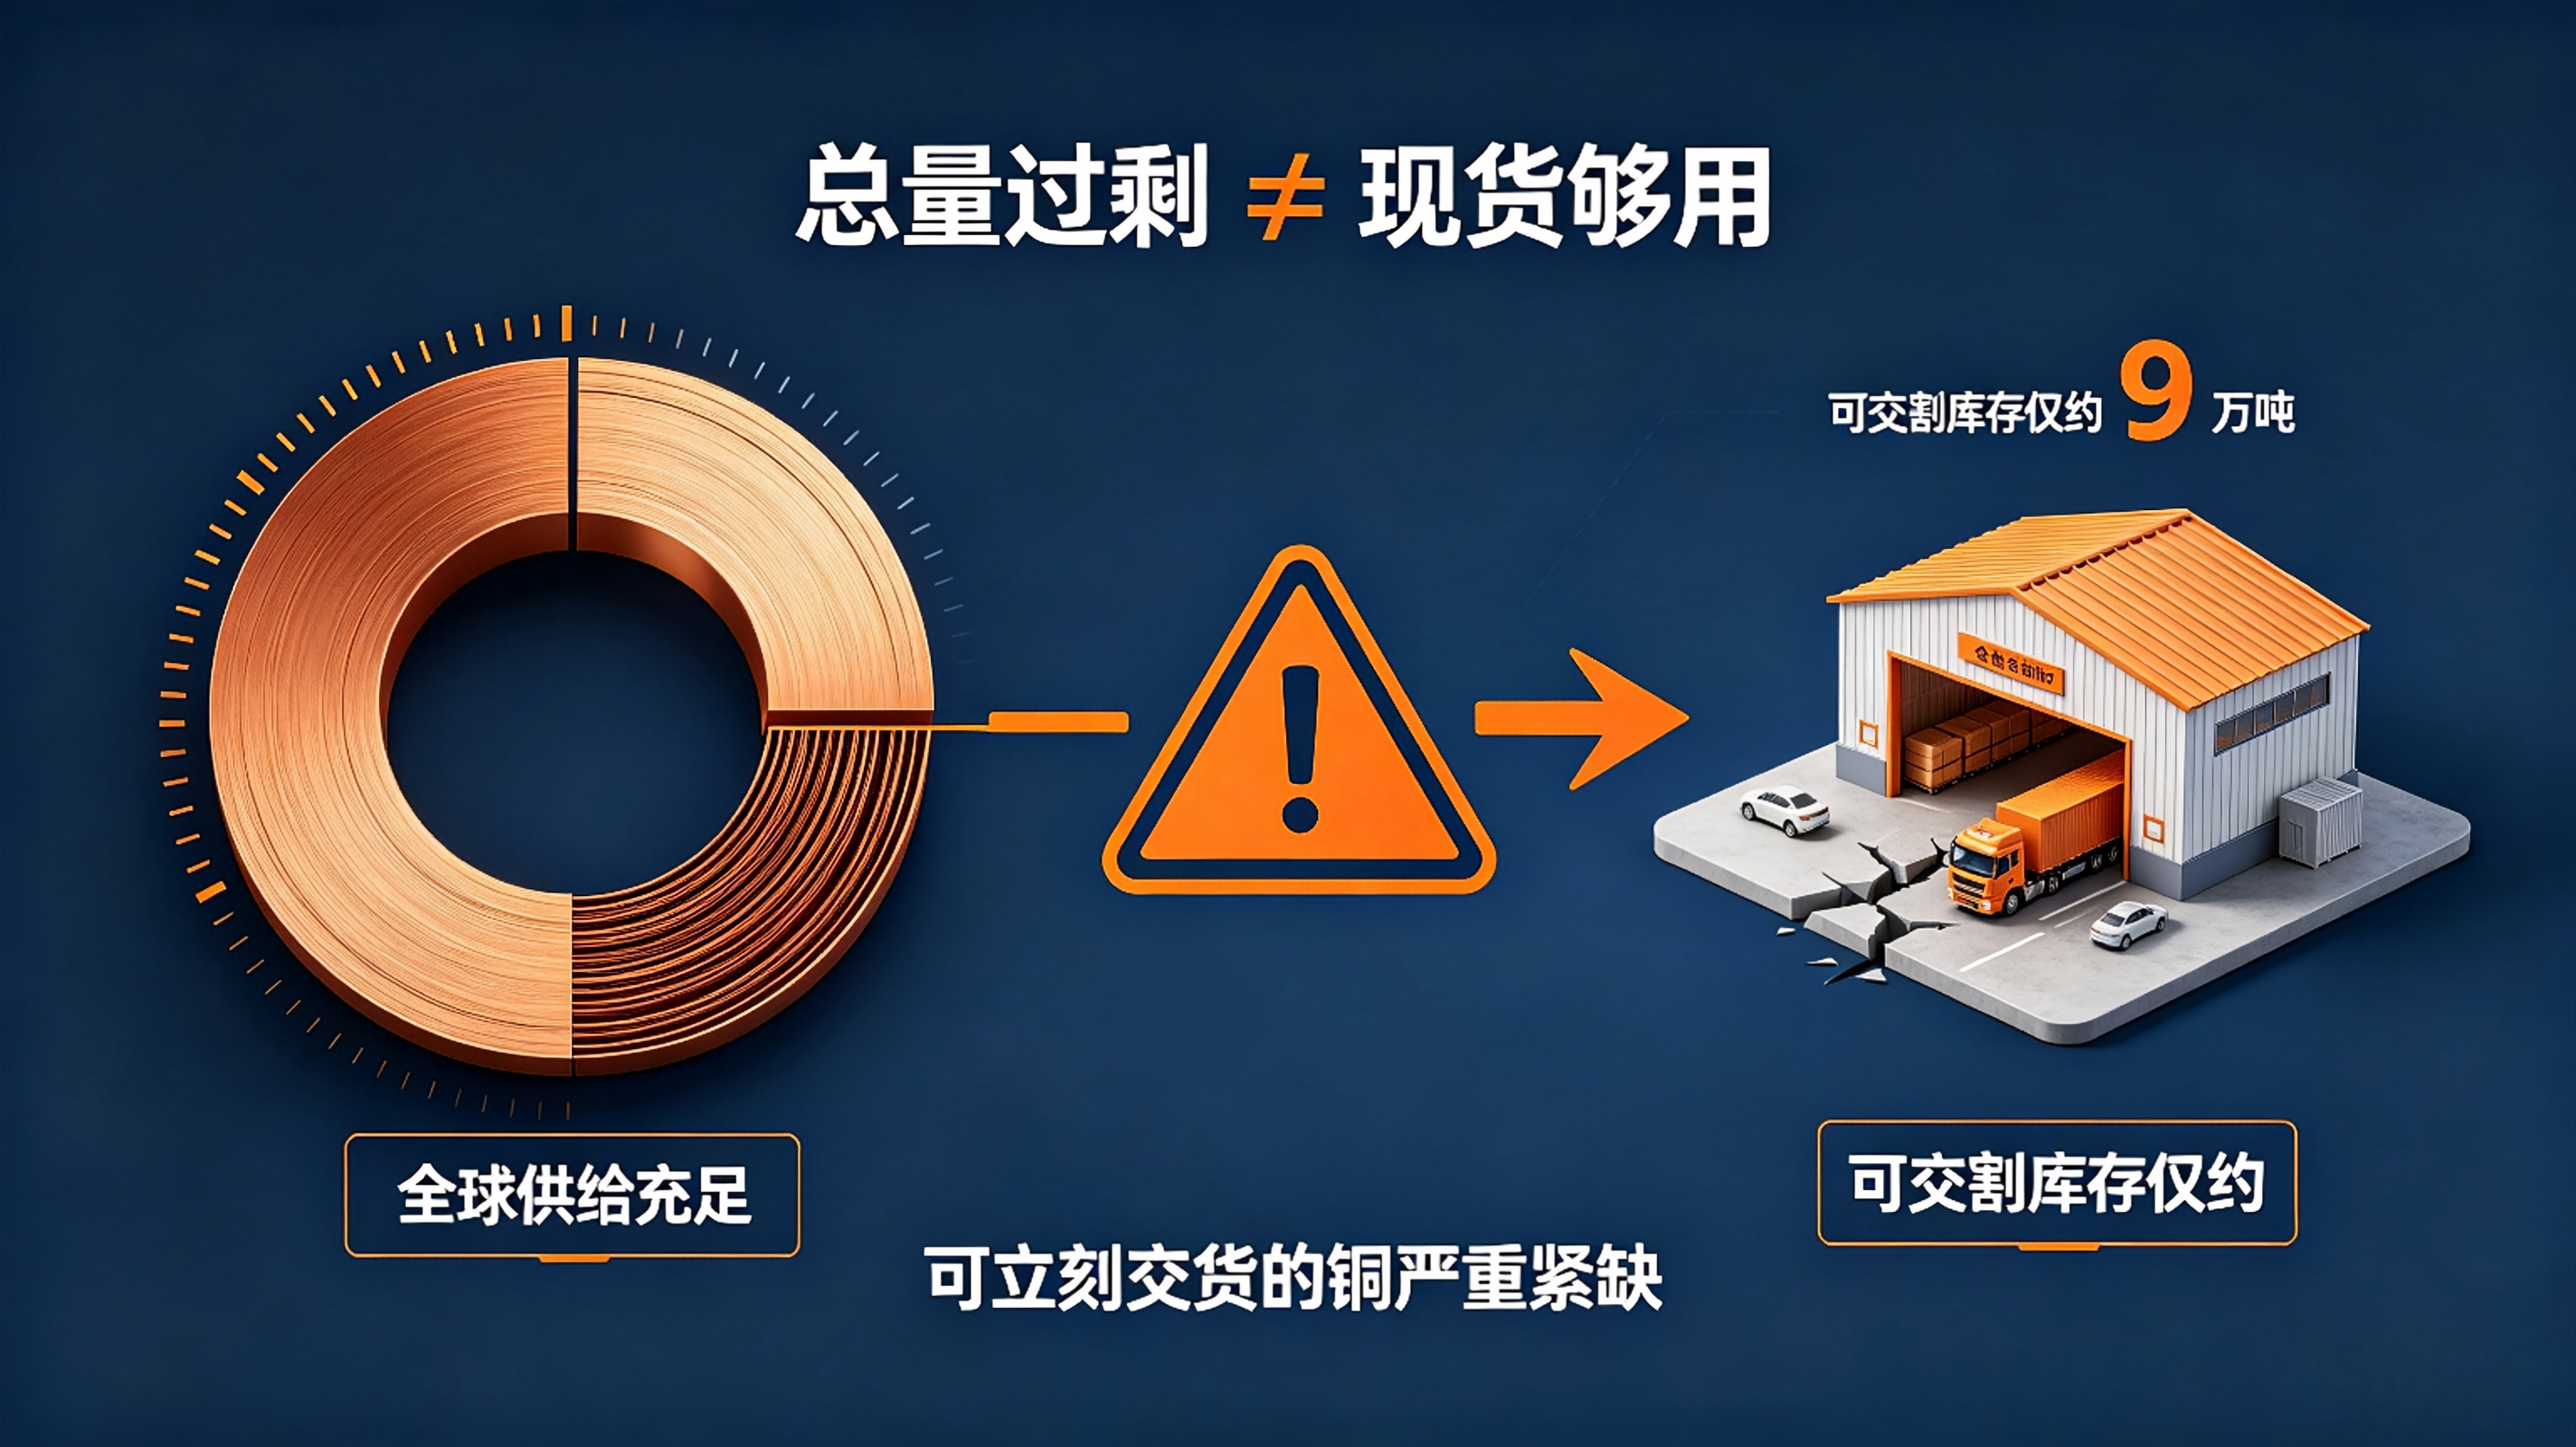
以往分析铜价,只看产量、消费量就足够。但现在,铜放在哪个地区,成为决定短期价格的关键变量。大量铜还在世界上,却不在需要它的市场手里。
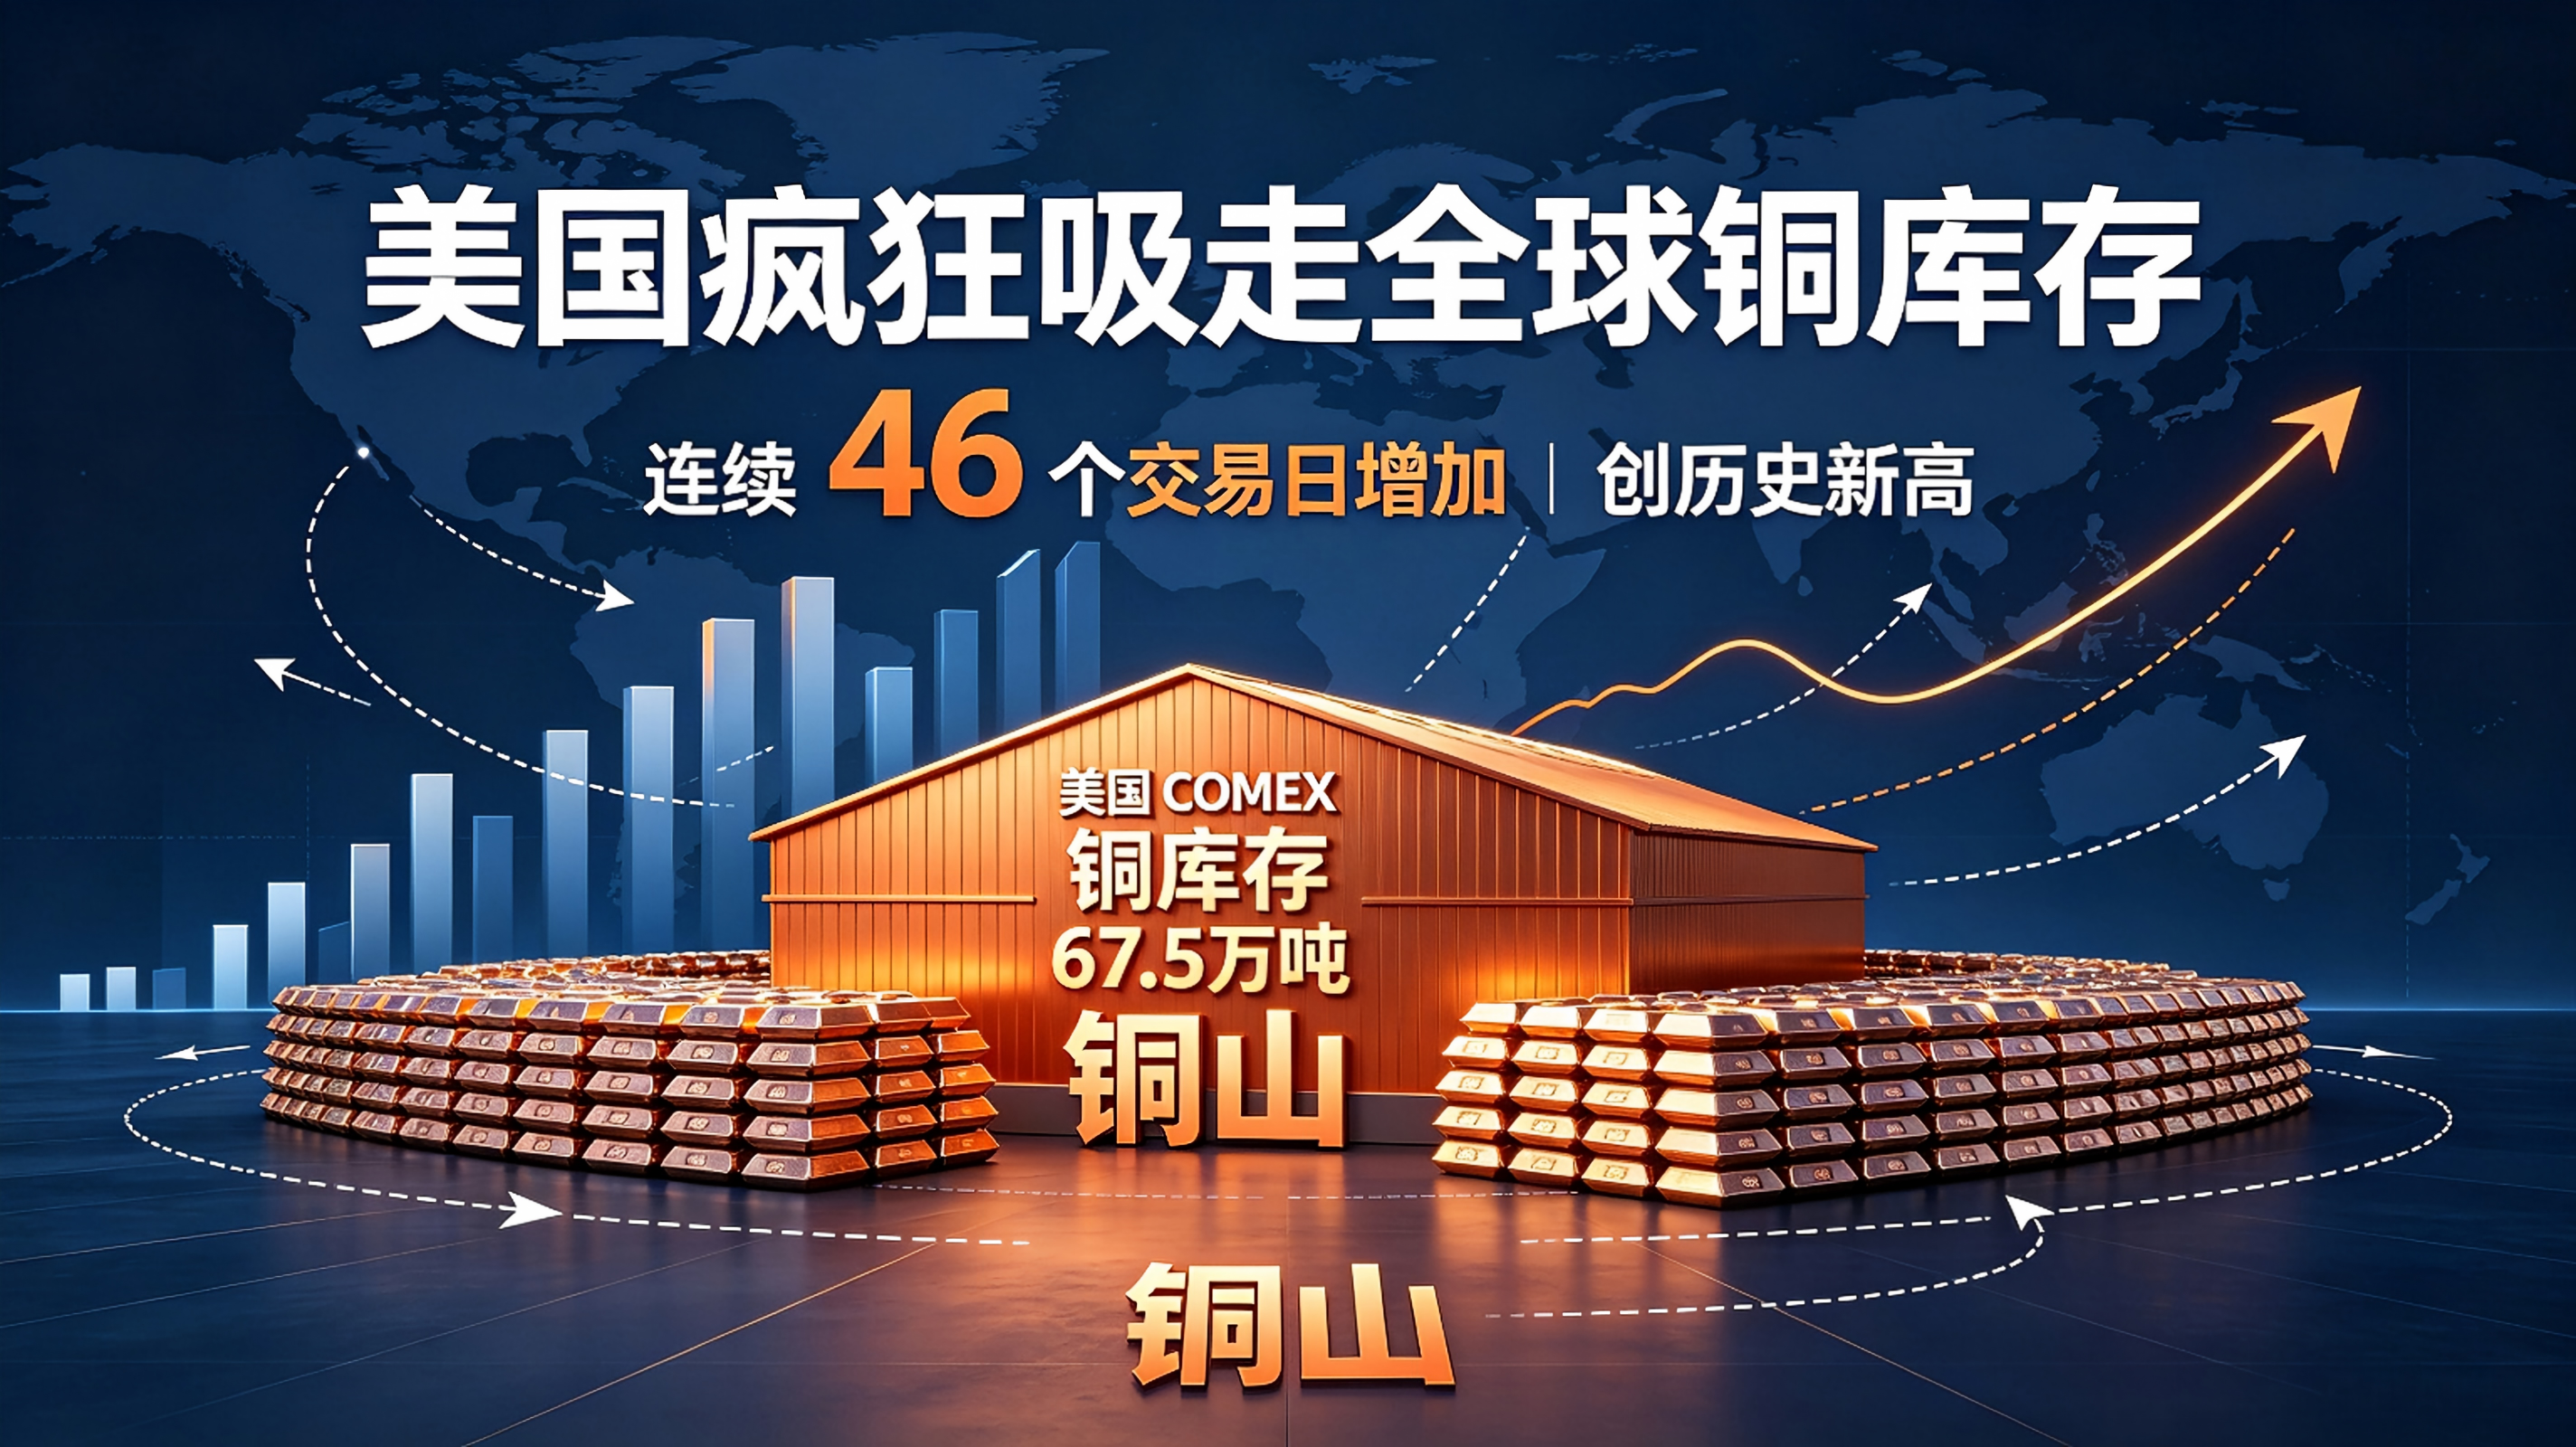
美国疯狂吸走全球铜库存,一座 “铜山” 堆进美国仓库
美国 COMEX 铜库存已经飙升至 67.5 万吨,连续 46 个交易日库存持续增加,创下历史新高。 2026 年上半年,美国精炼铜进口量达 88.5 万吨,较 2024 年同期直接翻倍;2025 年全年美国进口铜 164 万吨,刷新历史进口记录。
贸易商看到美国铜价更高,源源不断把现货铜运往美国,直接掏空欧洲、亚洲的可用库存。 再加关税预期火上浇油:美国计划未来几年对精炼铜逐步加征关税,最高可达 30%。一吨铜价值 14000 美元,15% 关税就意味着 2100 美元额外成本。政策尚未落地,贸易商已经抢先把大批铜运进美国避险。
货还没用到,先抢运囤货,进一步加剧其他地区现货荒。
库存有了 “国籍”,全球铜市场被关税割裂
这是本轮行情最关键的变化:铜库存开始拥有国籍。
美国仓库里的 67.5 万吨铜,统计上依旧属于全球库存。但这批货物已经完成进口手续,如果要再运回亚洲、欧洲,要承担高额物流、关税成本。市场普遍判断,这批铜大概率会留在美国本土消化。
于是就出现了荒诞局面:全球统计表上铜储量充足,但是亚欧市场拿不到这批存在美国的铜。 关税、贸易壁垒、仓储物流,把过去一体化的全球铜市场切割成多个区域。 总产量决定市场大格局,库存坐落的位置,决定短期现货价格。
AI 引爆长期需求,铜矿扩产远远跟不上
短期现货被抽走,长期需求还在持续走高。 S&P Global 预测,全球铜需求会从 2025 年 2800 万吨,上涨至 2040 年 4200 万吨,增幅接近 50%。
AI 数据中心、算力服务器、电网升级、新能源汽车、机器人,全部是耗铜大户。国际能源署测算,按照现有项目推演,到 2035 年铜矿供给或将出现 25% 的缺口。
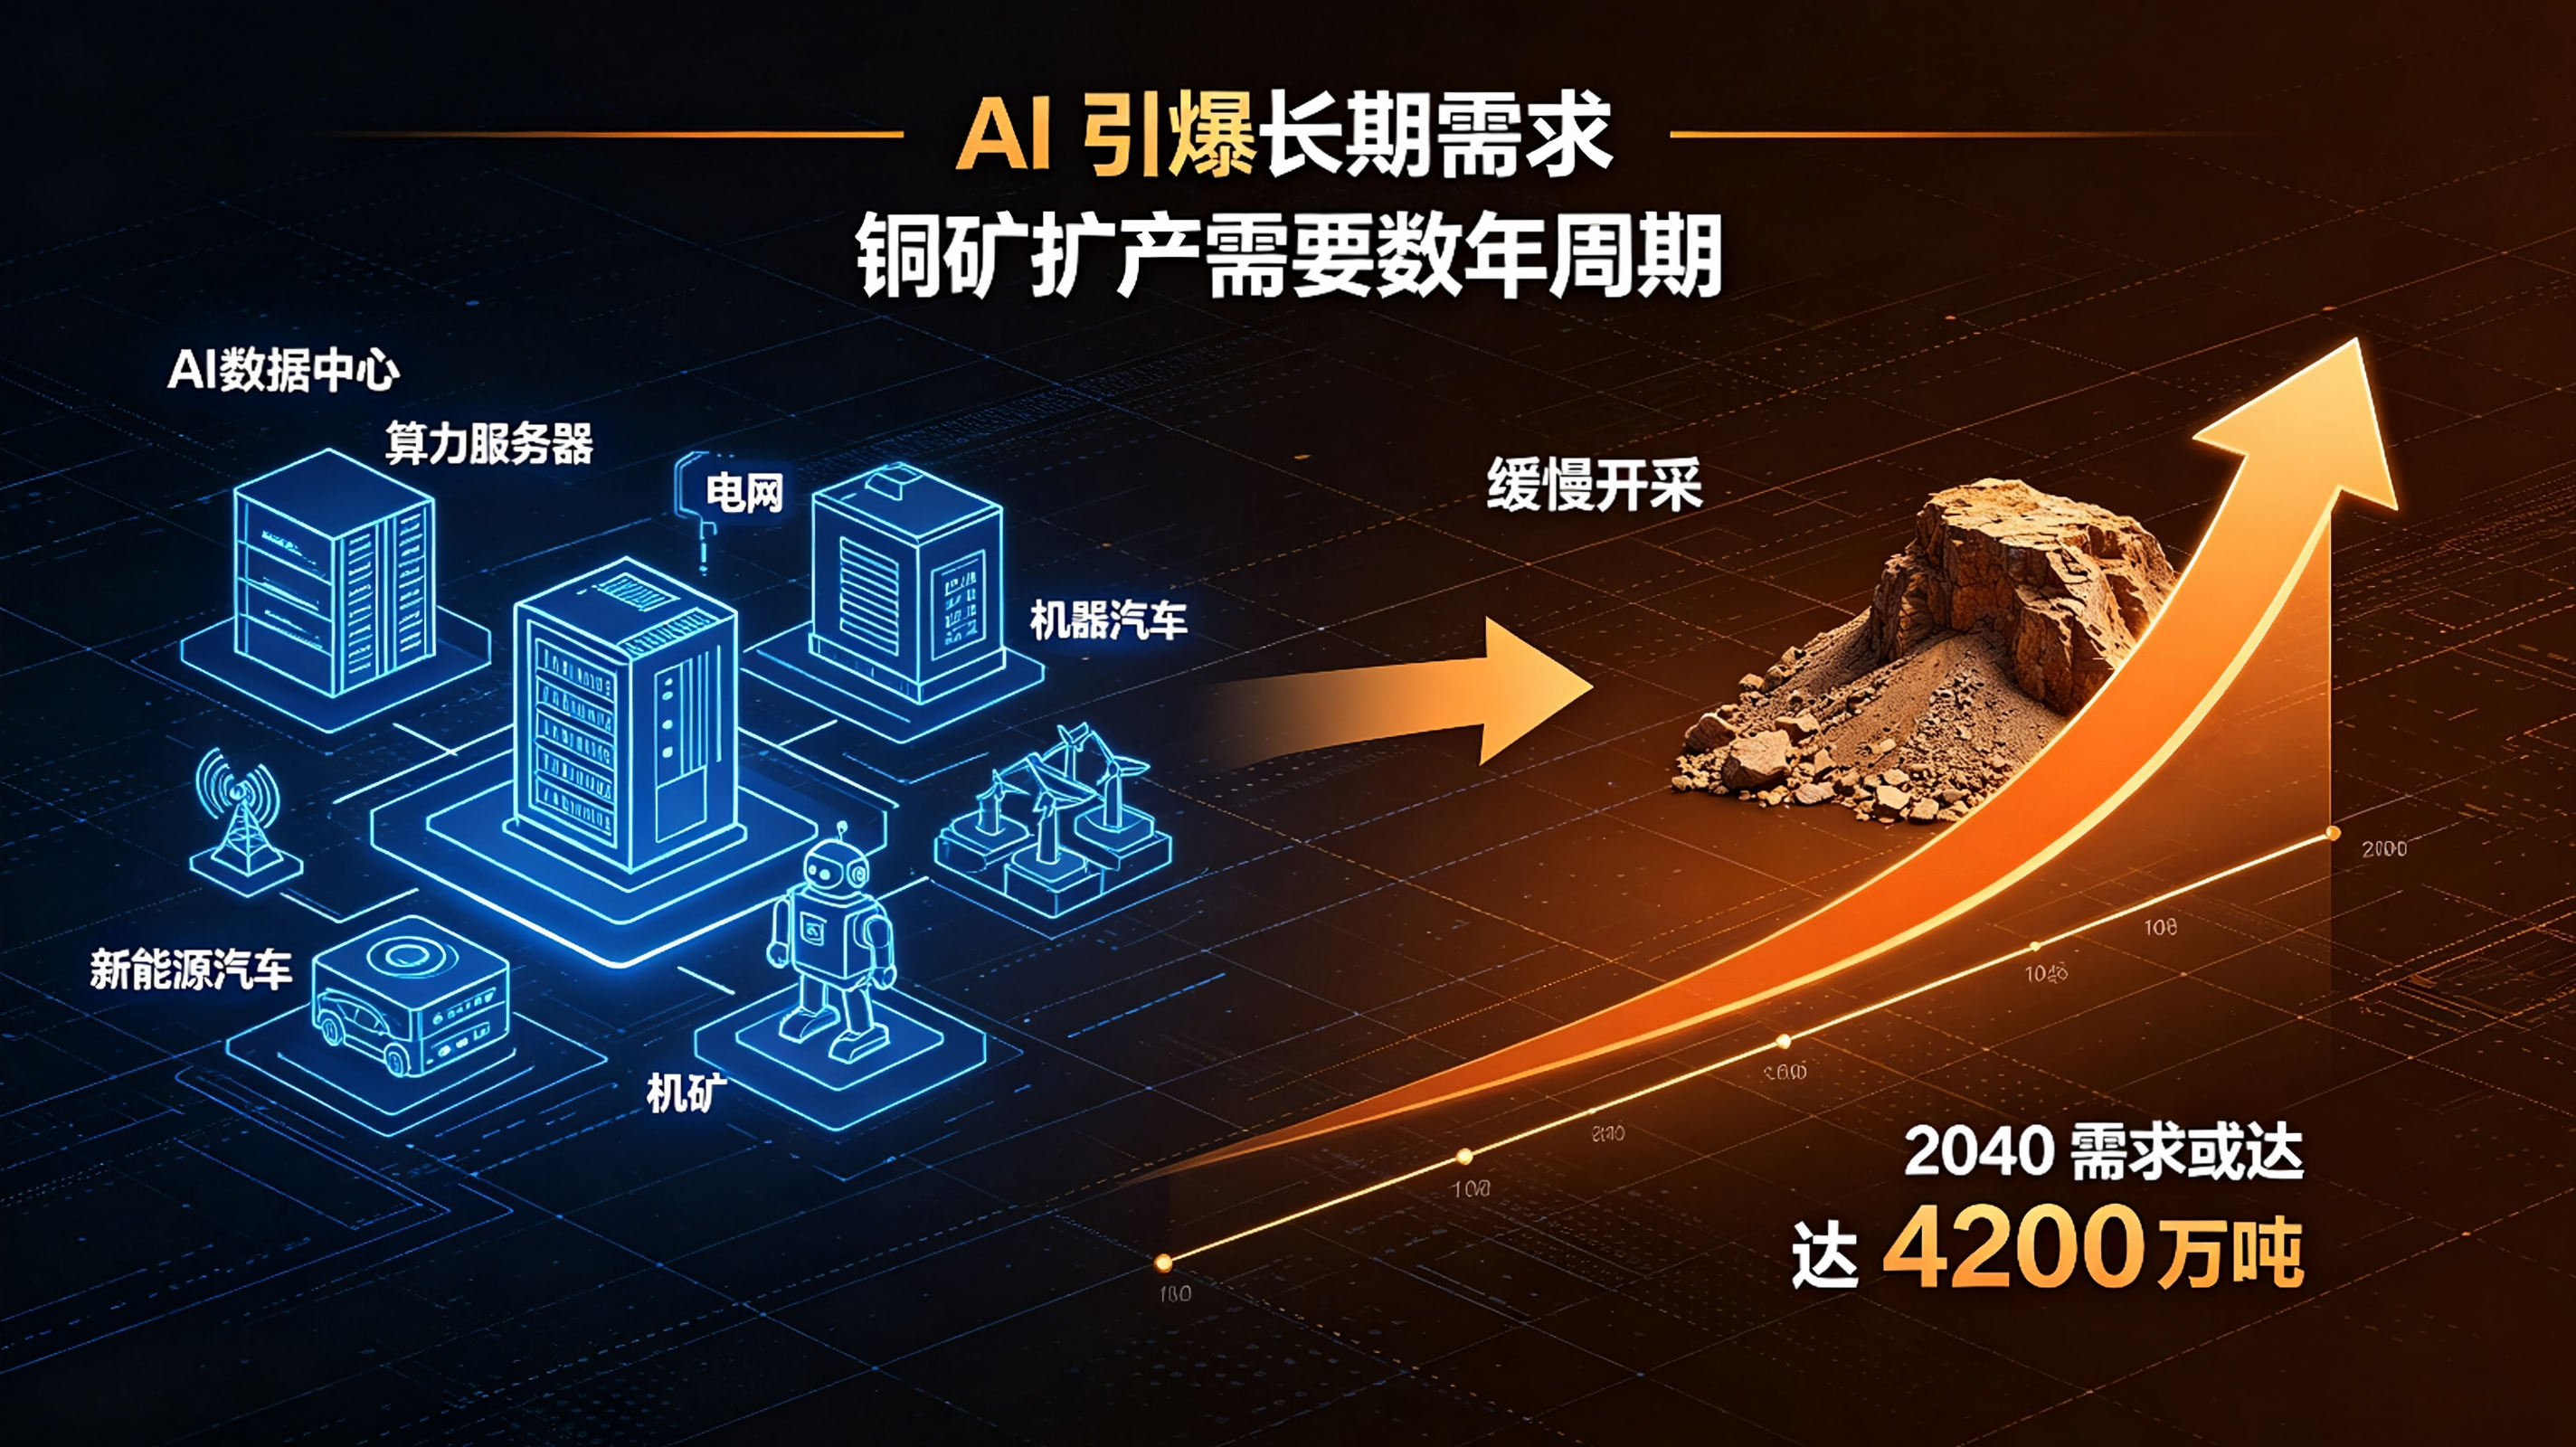
铜价可以几分钟冲高,但矿山新建、扩产需要数年周期。哪怕铜价大涨,地下铜矿资源不会凭空增多。智利头部铜企上半年自产铜同比下滑 11%,开采成本还在上涨。 价格反应很快,矿产供给反应很慢,时间差为铜价提供长期支撑。
铜价暴涨倒逼材料替代,铝正在抢铜的饭碗
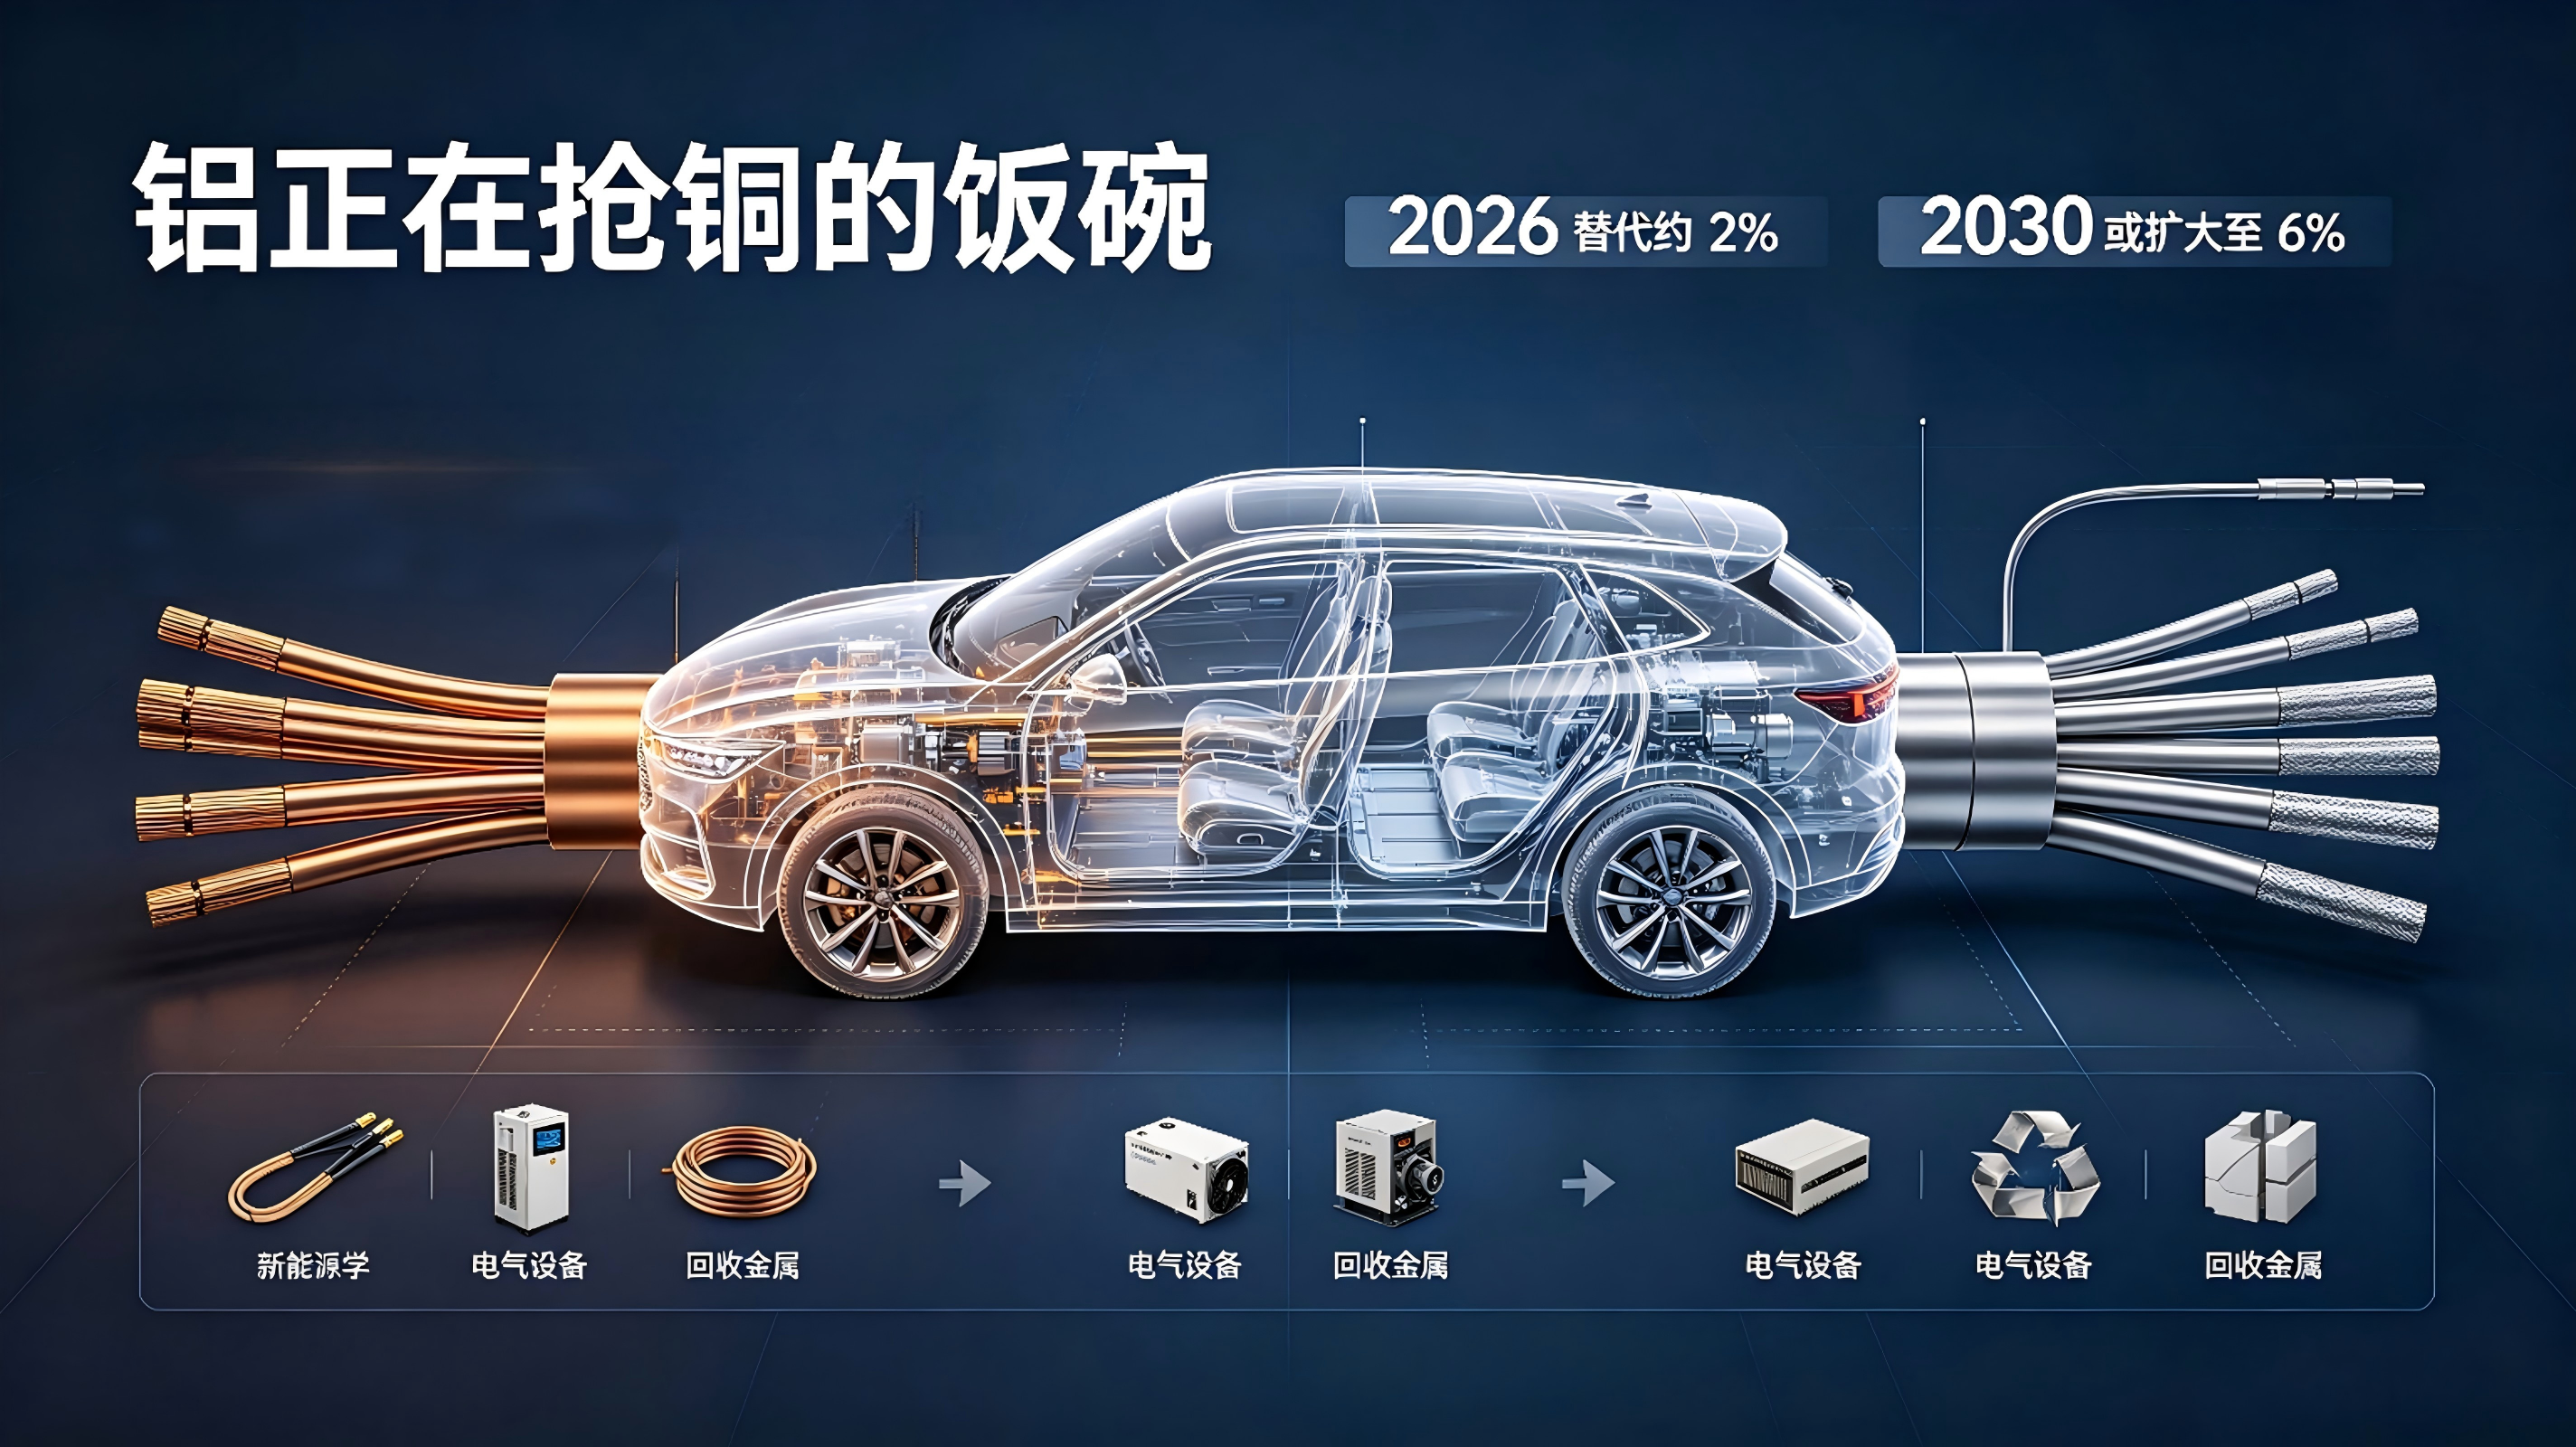
铜价持续走高,下游产业已经开始寻找替代品。 特斯拉、宝马、法拉利以及国内多家新能源车企,已经大规模推进铝线束替换铜线束。铝价格只有铜的四分之一,重量更轻。
摩根大通测算:2026 年大约 2% 的铜需求会被铝替代;到 2030 年替代比例或将扩大至 6%。 电缆、汽车、电气设备厂商,纷纷研究材料减量、金属替代、废旧铜回收。工程师手里的设计方案,正在成为铜价的天然天花板。铜越贵,替代的动力就越强。
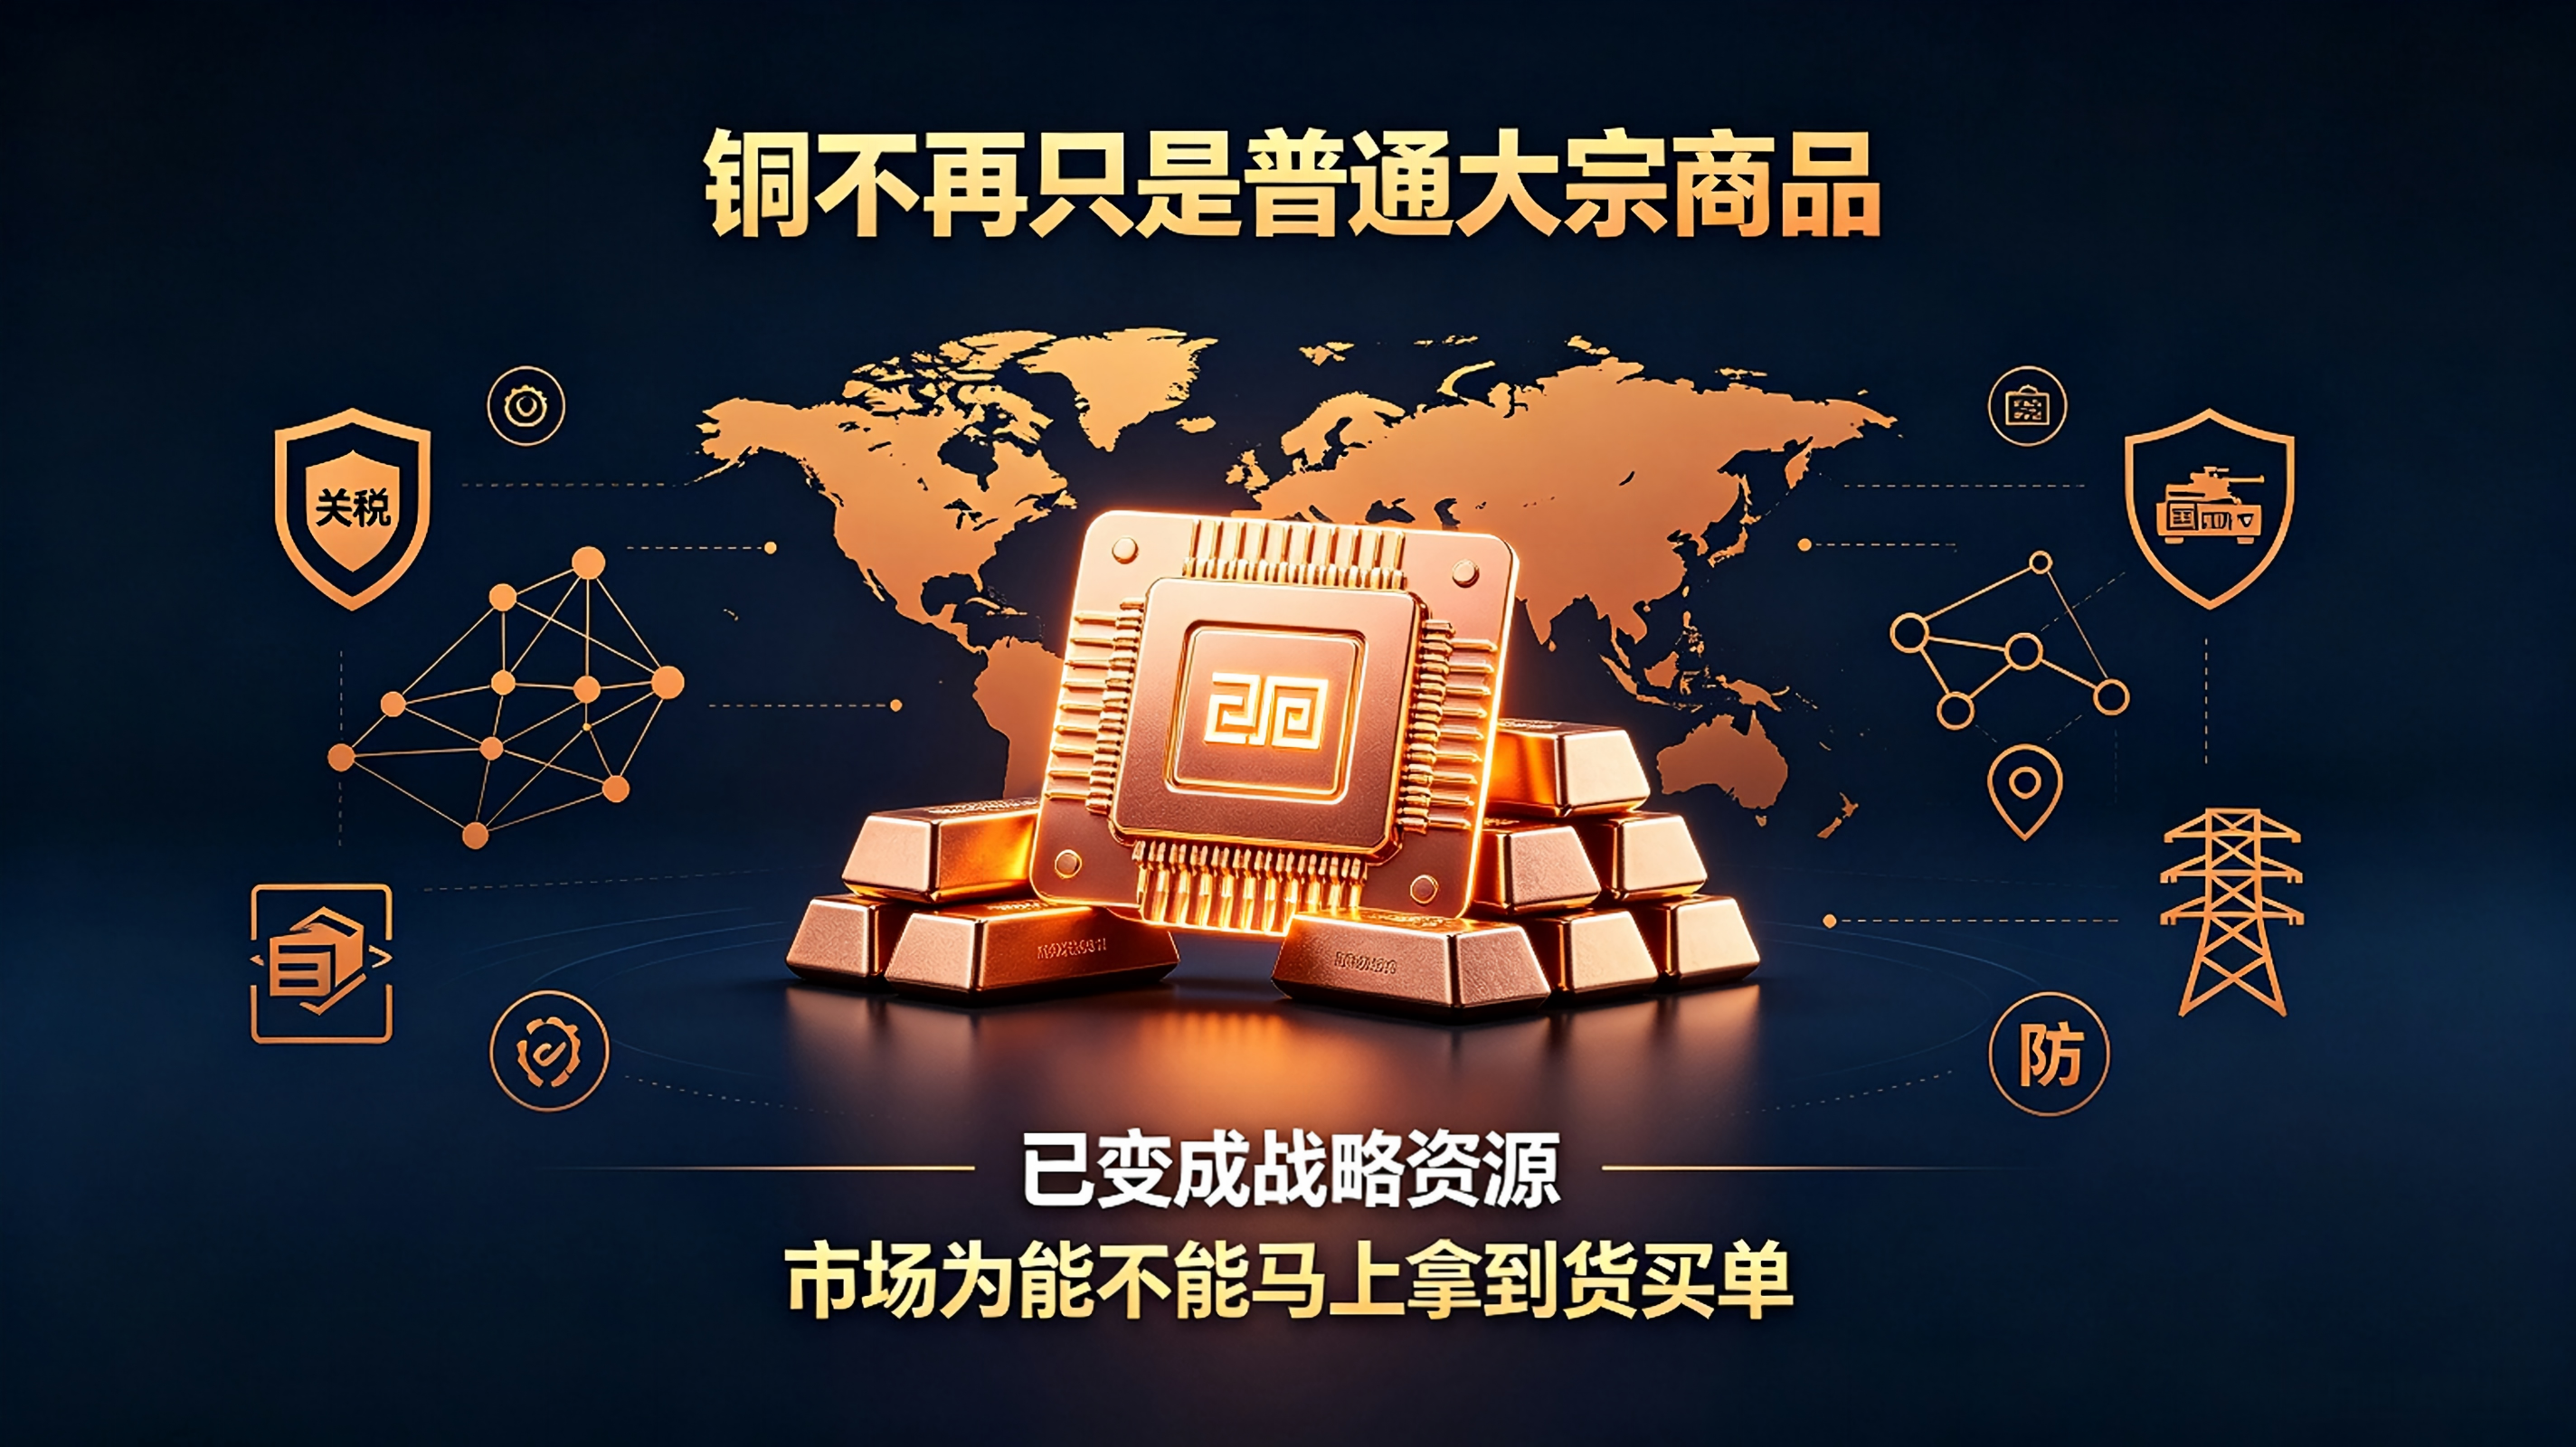
铜不再只是普通大宗商品,已经变成战略资源
美国2024年铜对外依存度高达 45%,2025年已经把铜纳入国家安全审查,绑定国防、基建、高端制造;而中国掌握全球过半铜冶炼产能。
铜的定价逻辑彻底改写。 过去只算开采、冶炼成本,现在关税壁垒、库存地理位置、供应链安全、地缘因素全部计入定价。
总结:2026 铜市魔幻现实 —— 全球预测过剩 63.9 万吨,美国囤 67.5 万吨,伦敦现货仅剩 9 万吨,铜价直逼历史高点。
铜并没有消失,只是大量的铜,被运送到不需要紧急使用它的地方。全球化时代算的是生产成本;供应链重构之后,市场开始为“能不能马上拿到货”买单。
部分图片由ai制作,本内容仅供交流学习使用,不构成投资建议。内容来源于:灰灰说技术《铜明明过剩,为何暴涨?》